生前贈与・遺言書・生命保険の総合ガイド

「自分や親の相続について、そろそろ考えたいけれど何から手をつければいいかわからない」
「生前贈与・遺言書・生命保険のどれを選べばいいのだろう?」
このようなお悩みを抱えていませんか?
相続対策というと「税金を安くすること(節税)」ばかりに目が向きがちですが、実は節税だけを優先した対策は、後に家族間の大きなトラブル(争族)を引き起こしたり、将来の不動産名義変更(相続登記)が途中で進まなくなったりする原因になります。
大切なご家族と資産を守るために重要なのは、目先の節税にとらわれず「自分や家族の状況に合った適切な手段を計画的に選ぶこと」です。
このページでは、法律と不動産登記の専門家である司法書士の視点から、あなたやご家族に最適な相続対策を選ぶための判断基準と、主な3つの手段の使い分けについて分かりやすく解説します。
1. なぜ相続対策は「総合的・計画的」に行う必要があるのか?
相続対策を成功させるためには、優先順位を正しく理解し、以下の「3つの基本」をバランスよく整えることが不可欠です。
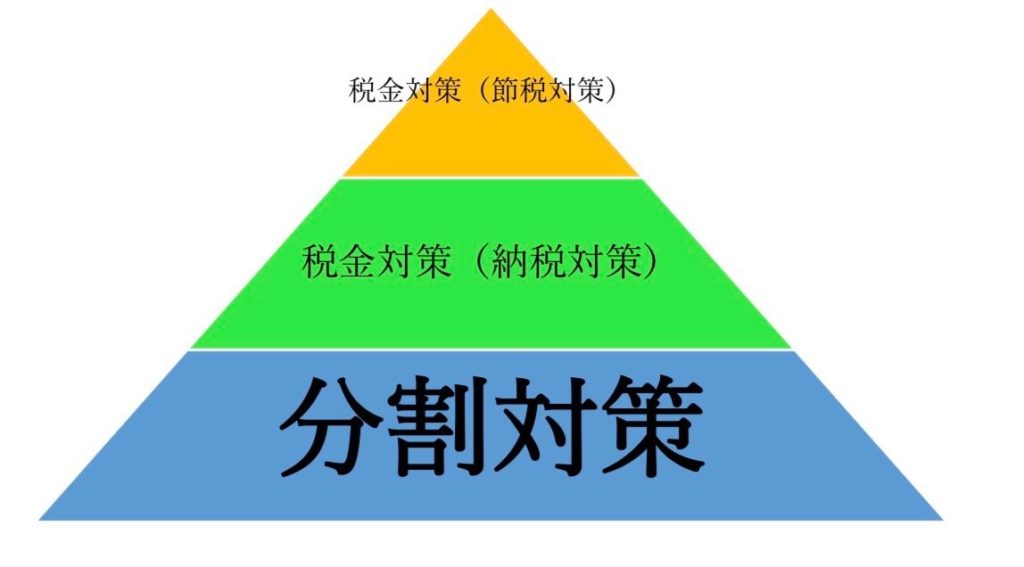
1.分割対策(最重要)
家族が揉めない分け方を定め、法的に有効な遺言作成や不動産の名義変更(相続登記)まで確実に実行できるようにしておく
2.納税対策
相続税の納税資金や、分けにくい不動産を調整するための代償金(現金)を確保しておく
3.節税対策
生前贈与や各種特例、非課税枠を活用して、将来の税負担を軽減する
この中で最も重要なのが「1. 分割対策」です。
どれほど生前贈与や特例で「節税」ができても、残されたご家族の間で遺産の分け方を巡って揉めてしまったり、遺言書の不備で不動産の名義変更手続きが止まってしまっては全く意味がありません。
また、不動産は現金に比べると遺産分割しにくい財産です。それゆえ、「納税対策(納税資金や代償金の確保)」を怠ると、せっかくの資産を不本意な形で売却せざるを得なくなることもあります。
「分割対策」をしっかりとした土台とし、そこに「納税対策」「節税対策」を計画的に組み合わせていくことこそが、安心できる相続対策の基本となります。
2. 相続対策の判断基準(全体像と選び方のポイント)
- 【判断基準1:お元気で十分な判断能力があるか】
- ご本人がお元気で十分な判断能力(意思能力)があることが、すべての生前対策の前提となります。
判断能力が低下してしまうと、遺言書の作成や生前贈与をはじめ、ご本人の希望に応じた柔軟な相続対策をとることが難しくなってしまいます。
つまり、「お元気で判断能力があるうち」に早めに着手することが、ご家族に合わせた最適な選択肢を残すための最大のポイントです。
- 【判断基準2:お持ちの資産構成(不動産 vs 現金・預貯金)】
- 相続財産の中に、ご自宅などの「不動産」が占める割合が高い場合、現金のように均等に分けることが困難になります。
・不動産が多いご家庭(分けにくい財産が中心)
不動産を引き継ぐ人と、それ以外の相続人とのバランスを取ることが重要です。【遺言書】で分け方を指定しつつ、【生命保険】を活用して代償金(他の相続人に渡す現金)や納税資金を準備するのが効果的です。
・現金・預貯金が多いご家庭(分けやすい財産が中心)
資産の圧縮や効果的な承継が課題となります。【生命保険の非課税枠】の活用や、時間をかけた【計画的な生前贈与】を行うことで、将来の相続税負担を大きく軽減できます。
- 【判断基準3:ご家族関係・遺産の残し方(トラブル予防)】
- 「特定の相続人に財産を多く残したい」「相続人同士の仲に少し不安がある」という場合は、法律上の最低限の取り分である「遺留分(いりゅうぶん)」に配慮した設計が不可欠です。
ご自身の希望を叶えつつ、残されたご家族の間で将来トラブルが発生しないよう、法的に確実性の高い形で対策を組み立てることが重要なポイントとなります。
3. 主な3つの手段(概要と使い分けのポイント)
① 生前贈与:早期の資産移転と計画的な準備
お元気な間に、自分の意思で財産を直接渡す方法です。
- 概要:渡したい相手に、希望のタイミングで直接財産を渡して支援できます。長期間かけて計画的に進めることで、将来の相続に向けた資産移転をスムーズに行えます。
- 使い分けのポイント:子や孫の現役世代の生活を今すぐ支援したい方や、時間をかけて計画的に財産を渡していきたい方に適しています。ただし、生前贈与の持ち戻しルール(亡くなる前一定期間の贈与が相続財産に足し戻されるルール)や不動産贈与時の税金・費用には注意が必要です。
② 遺言書:ご本人の意思の尊重と紛争(争族)予防
亡くなった後に、自分の財産を「誰に・何を・どれだけ残すか」を法的に指定する書面です。
- 概要: 法定相続分にとらわれない柔軟な分け方が指定でき、残されたご家族間での「遺産分割協議(話し合い)」を省略してスムーズに名義変更などの手続きを進められます。
- 使い分けのポイント: ご自宅などの不動産をお持ちの方、相続人同士のトラブルを防ぎたい方、特定の相続人に確実に財産を残したい方に最適です。形式的な不備による無効リスクを防ぐため、法的な確実性が高い「公正証書遺言」での作成が推奨されます。また、一般的に生前贈与と比べて税制面(基礎控除や特例の活用、不動産の名義変更時の税金など)で負担を抑えやすいのも大きなメリットです。
③ 生命保険:資金確保・受取人指定・即時現金化
死亡保険金を活用して、相続発生直後の資金繰りや相続人間のバランス調整を行う方法です。
- 概要:死亡保険金は「受取人固有の財産」となるため、遺産分割協議や口座凍結の影響を受けず、素早く現金化できます。また、法定相続人の数に応じた相続税の非課税枠(500万円×法定相続人の数)を活用できるのも大きな特徴です。
- 使い分けのポイント: 不動産が多く現金が少ない場合の代償金の原資づくりや、残されたご家族の当面の生活費・納税資金の確保に非常に効果的です。ただし、契約者・被保険者・受取人の組み合わせによって税金の種類(相続税・贈与税・所得税)が変わるため、事前の正確な設計が欠かせません。
4. 司法書士だからこそできるサポート
相続対策は、単に手続きを行うだけでなく「確実な分割対策」と「将来の手続きの実行性」を兼ね備えて初めて完成します。相続手続きと不動産登記の専門家である司法書士だからこそ、以下の3つの強みでお客様の大切な資産承継をしっかりとサポートいたします。
① 法的な確実性の追求(公正証書遺言・意思確認・遺言執行)
せっかく相続対策を講じても、たとえば遺言書の形式や文面に不備があると無効になったり、将来親族間で効力を争われたりするリスクがあります。司法書士は相続法務と書類作成の専門家として、ご本人の意思確認を慎重に行い、無効リスクをできる限り抑えた、法的な有効性の高い遺言書(公正証書遺言等)の作成をサポートします。また、司法書士が「遺言執行者」に就任することで、死後の複雑な不動産の名義変更や預貯金の解約手続きを厳格かつスムーズに実行します。
② 不動産の名義変更(相続登記義務化への対応)
相続財産の中で最も大きな割合を占め、トラブルの原因になりやすいのが「不動産」です。2024年4月から相続登記(不動産の名義変更)が義務化され、正当な理由なく放置すると過料の対象となるリスクがあります。司法書士は不動産権利登記の専門家として、生前の名義整理(贈与)・遺言に伴う手続きから、相続発生後の名義変更までを一貫してサポートします。
③ 専門家ネットワーク(相続税申告実績が豊富な税理士との連携)
相続対策においては、税制面への配慮も欠かせません。税務の専門家は税理士です。当事務所では、相続税の試算や申告、具体的な税務相談が必要な場合には、提携する相続税申告の実績が豊富な税理士をご紹介いたします。お客様ご自身で一から税理士を探す手間を省けるほか、法務(遺言・登記)と税務の両面から情報共有を行い、安心して対策を進められる連携体制を整えております。
5. まとめ&無料相談のご案内
相続対策には、すべてのご家庭にそのまま当てはまる画一的な方法はありません。お客様ご自身の財産構成(不動産と現金・預貯金の割合など)、ご家族への想い、そして将来の生活設計によって、選ぶべき手段の組み合わせは異なります。
- 最優先の「分割対策」として、遺言書等で財産の分け方を明確に指定し、名義変更の準備を整える
- 「納税・資金対策」として、生命保険等で素早く動かせる現金や代償金を用意する
- 「節税対策」として、生前贈与や各種特例を計画的に組み合わせる
これらをご家庭の状況に合わせてバランスよく整えていくことが、安心して将来を迎えるための重要な鍵となります。
初回無料相談のご案内
「我が家の場合は何から手をつけるべき?」
「親が元気なうちに、一度専門家に話を聞いてみたい」
このようにお考えの方は、ぜひ当事務所の初回無料相談をご利用ください。司法書士が親身にお話を伺い、必要に応じて提携税理士とも連携しながら、お客様の状況に合わせた選択肢や手続きの進め方について丁寧にご案内いたします。